في أروقة القصبة ووزارة المالية، يخوض واضعو السياسات سباقاً مع الوقت لصياغة مشروع قانون مالية يحافظ على السيادة المالية للدولة دون تفجير القدرة الشرائية للمواطنين، في مناورة اقتصادية بالغة التعقيد.
أبرز النقاط
- معضلة التوفيق بين سداد الديون الخارجية والداخلية وتجنب التسييل النقدي المباشر.
- حماية الدور الاجتماعي للدولة وضمان نفقات الدعم والأجور دون تقويض الاستثمار العمومي.
- نزيف المؤسسات العمومية الكبرى ورهان الحفاظ على استمرارية الخدمات الأساسية.
- توسيع الوعاء الضريبي ورقمنة الجباية كبديل لرفع الضرائب المباشرة على الأجراء والشركات.
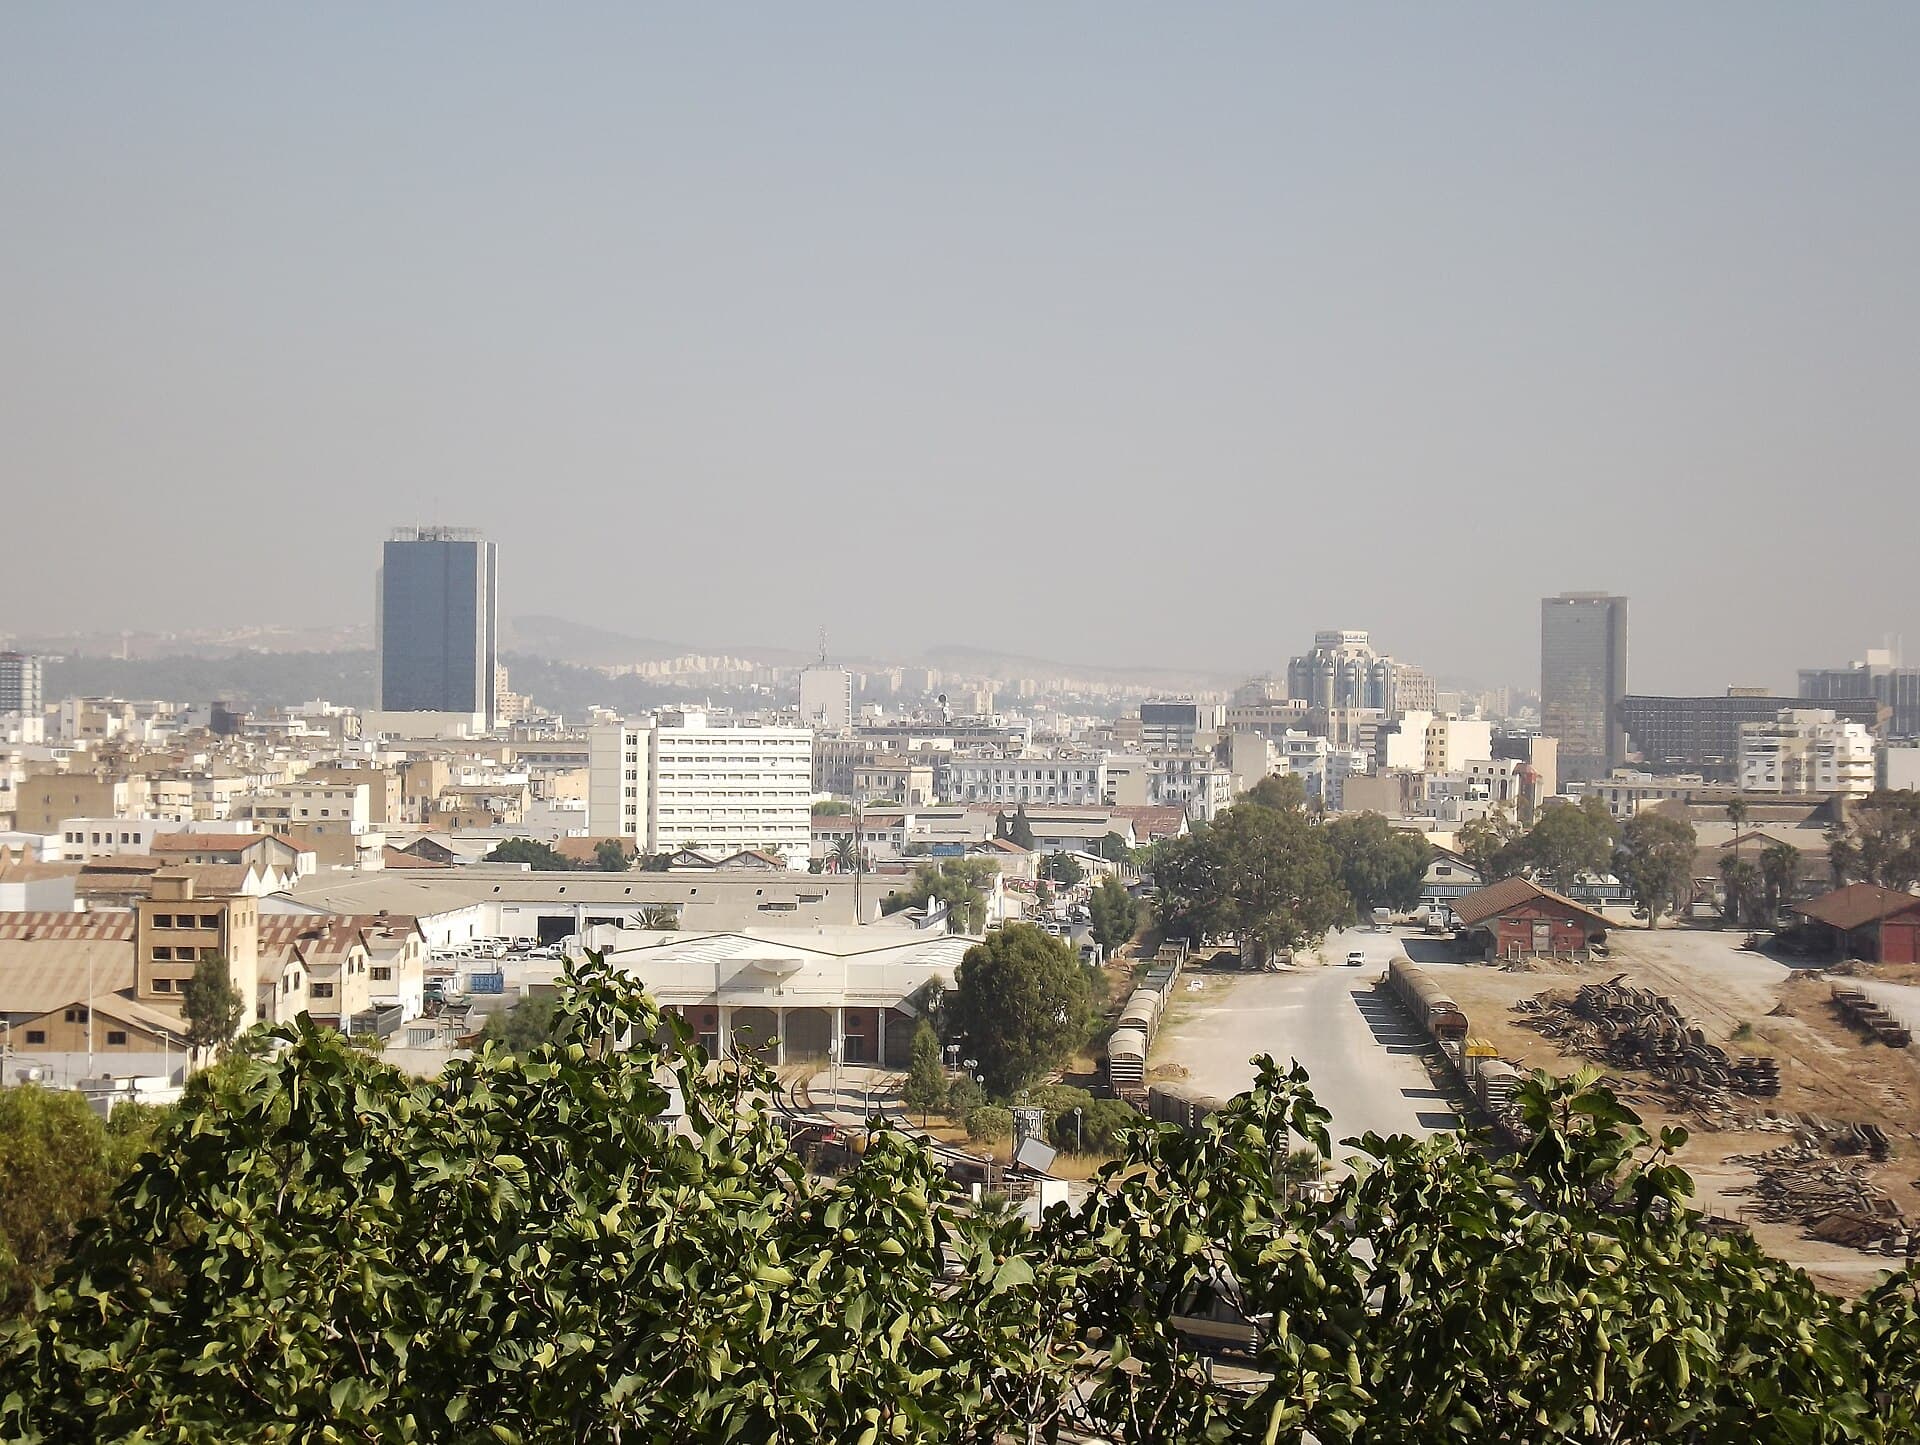
تونس العاصمة — في أروقة وزارة المالية التونسية المطلة على ساحة القصبة، لا تنطفئ الأضواء حتى ساعات متأخرة من الليل. خلف الشاشات وجداول البيانات المتشابكة، ينكب خبراء الموازنة على أدق التفاصيل الحسابية تمهيداً لمشروع قانون المالية لسنة 2027. المشهد داخل المكاتب هادئ ورصين، لكن الأرقام التي تُعرض على طاولات المفاوضات تحمل وزناً سياسياً واجتماعياً يكفي لإعادة رسم ملامح العقد الاجتماعي في البلاد.
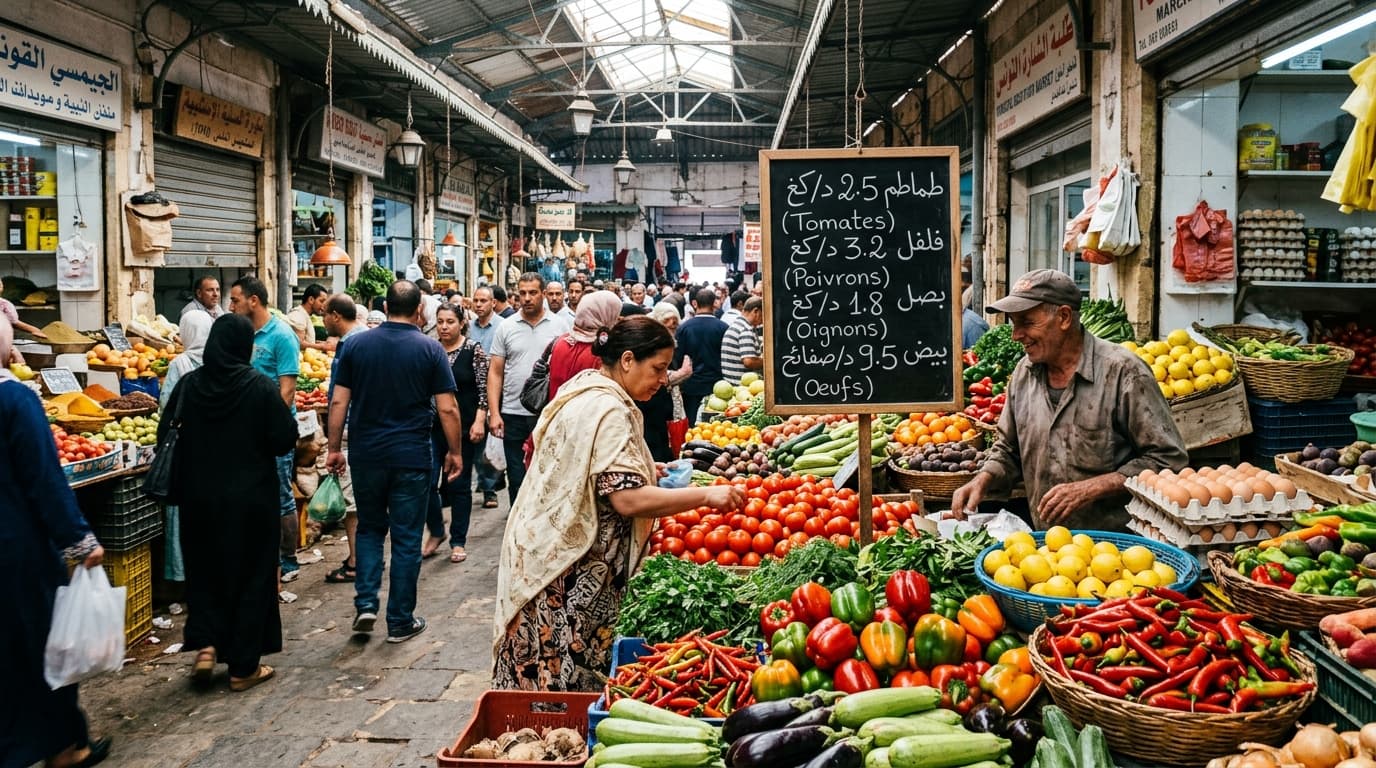
على بُعد كيلومترات قليلة من الحي الحكومي، في سوق «سيدي بومنديل» الصاخب بقلب المدينة العتيقة، يقف تاجر التجزئة الخمسيني وهو يقلب فواتير البضائع بقلق متزايد: «كل ما نطلبه من ميزانية العام القادم هو ألا تفاجئنا بضرائب جديدة تأكل ما تبقى من هامش الربح والقدرة على الصمود».
تختزل هذه المفارقة جوهر التحدي؛ إذ يجد صانع القرار الاقتصادي نفسه أمام معادلة رياضية شديدة التعقيد في أسلوب حكم يُعلي من شعار «التعويل على الذات» وحماية الطبقات الهشة، لكنه يصطدم في الوقت ذاته بقيود هيكلية غير مسبوقة تفرضها أسواق التمويل، وضغوط التضخم، واستحقاقات ديون خارجية لا تقبل التأجيل.
نقطة التحول: حقل ألغام مالي ثلاثي الأبعاد
لم تعد قوانين المالية في السنوات الأخيرة مجرد جداول للتوازن بين النفقات والمداخيل، بل تحولت إلى وثائق لإدارة المخاطر الوجودية للاقتصاد الوطني. وفي ميزانية 2027، تتكثف التحديات في ثلاثة محاور رئيسية تكاد تتناقض أهدافها:
- جدار الديون وتراجع هوامش الاقتراض: تواجه الدولة التونسية موجة من تسديد أقساط الديون السيادية الداخلية والخارجية. ومع خيار تجنب قروض المؤسسات المالية الدولية المقيدة بشروط سياسية واجتماعية، بات اللجوء إلى السوق المالية الداخلية وضغط القطاع المصرفي المحلي يبلغ حدوده القصوى. التحدي هنا يتمثل في كيفية تعبئة موارد الاقتراض اللازمة لسد العجز دون «مزاحمة» تمويل القطاع الخاص ودون الدفع بالبنك المركزي نحو التسييل النقدي المباشر الذي يغذي التضخم.
- معضلة «الدور الاجتماعي» وفاتورة الدعم والأجور: تتبنى الدولة توجهاً صارماً يقضي بعدم المساس بالدور الاجتماعي للدولة، وهو ما يعني الإبقاء على دعم المواد الأساسية، ومنظومة الطاقة، وتأمين كتلة الأجور لقطاع عام ضخم يستنزف تاريخياً أكثر من ثلث الموازنة. غير أن الإبقاء على هذه الالتزامات دون تنمية الموارد الحقيقية يضع الحكومة أمام خيارين أحلاهما مرّ: إما التقشف الخفي في نفقات الاستثمار والبنية التحتية، أو مراكمة العجز.
- نزيف المؤسسات العمومية والأمن الحيوي: تمثل وضعية الشركات الحكومية الكبرى (مثل الستاغ، الصوناد، ديوان الحبوب، والشركة التونسية لصناعات التكرير) أحد أكبر البنود المقلقة للموازنة. فبينما تعاني هذه المؤسسات من اختلالات مالية حادة، تجد الدولة نفسها مجبرة على تغطية خسائرها لضمان استمرارية الخدمات العامة في ظل تكرار أزمات انقطاع المياه والكهرباء وضغوط التغير المناخي والإجهاد المائي.
| المؤشر والمحدد المالي | طبيعة التحدي في أفق 2027 | الرهان السياسي والاقتصادي |
|---|---|---|
| تعبئة الموارد الجبائية | بلوغ الضغط الجبائي مستويات قياسية تثقل كاهل الشركات والأفراد. | التحول من زيادة الضرائب إلى توسيع الوعاء ورقمنة استخلاص الجباية ومكافحة التهرب. |
| أسعار الطاقة والحبوب | التقلبات الجيوسياسية في أسواق النفط وسلاسل الإمداد العالمية. | تثبيت فرضيات واقعية لسعر برميل النفط لتفادي ثغرات عجز طارئة خلال التنفيذ. |
| الاستثمار العمومي | انكماش مخصصات التنمية لحساب نفقات التصرف والأجور وخدمة الدين. | تحفيز النمو الاقتصادي الراكد، وهو السبيل الوحيد لخلق الثروة وفرص العمل. |
خيارات الجباية: عندما تصبح الضرائب سلاحاً ذا حدين
في غرف إعداد الميزانية، يُدرك الفنيون أن محاولة رفع الضرائب المباشرة على الأجراء أو المؤسسات المنظمة بلغت نقطة التشبع؛ فالمؤسسات الاقتصادية تحذر من أن أي عبء إضافي سيعيق التنافسية ويقلص جاذبية الاستثمار.
لذا، يتجه التركيز في ميزانية 2027 نحو «العدالة الجبائية» من خلال مسارين دقيقين:
- دمج الاقتصاد الموازي: محاولة جذب السيولة المتداولة خارج القنوات البنكية الرسمية إلى الدورة الاقتصادية المنظمة دون افتعال أزمات سيولة.
- الرقمنة والمراقبة الآلية: تطوير منصات التصريح الإلكتروني (مثل منصة « تَاجْ » والفواتير الإلكترونية) لتقليص التهرب الضريبي، وهو إجراء يحتاج إلى وقت ليؤتي ثماره المالية، بينما تتطلب الاستحقاقات تدفقات نقدية فورية.
التوازن على حافة الهاوية: بين الحذر المالي والسلم الاجتماعي
إن الصعوبة الحقيقية التي تواجه صياغة قانون المالية لسنة 2027 لا تكمن فقط في ضبط الحسابات الدفترية، بل في التوفيق بين خطين متوازيين لا يلتقيان بسهولة: خطاب سياسي يركز على السيادة الاقتصادية واستقلالية القرار الوطني، وواقع اقتصادي يرتبط ارتباطاً وثيقاً بأسواق الطاقة العالمية وتكلفة السلع الأساسية ومعدلات الفائدة المرتفعة.
مع اقتراب موعد إحالة المشروع إلى غرفتي البرلمان لمناقشته، سيتعين على الحكومة أن تقدم إجابات واضحة: كيف يمكن إنعاش النمو الاقتصادي بينما الموارد موجهة بالكامل لسداد الديون؟ وكيف يمكن تحسين الخدمات الأساسية من صحة وتعليم ونقل دون ضخ استثمارات رأسمالية ضخمة؟
الإجابة عن هذه الأسئلة لن تحسم فقط ملامح أرقام سنة 2027، بل ستحدد مدى قدرة الاقتصاد التونسي على الانتقال من مرحلة «إدارة الأزمات والتكيف» إلى مرحلة «التعافي وبناء الاستقرار طويل الأجل».