بيع الملابس عبر إنستغرام، أو أدوات التجميل عبر فيسبوك، أو غيرها من السلع بواسطة صفحات إلكترونية، لم يعد نشاطاً هامشياً في المشهد التجاري. ومع مشروع قانون المالية لسنة 2027، تقترح الدولة آلية جديدة للحصول على بيانات بعض المتعاملين في التجارة عن بُعد، من خلال شركات التوصيل ومنصات الربط. فماذا ينص المشروع؟ ومن سيكون مطالباً بتقديم المعلومات؟
تخيّل تاجراً يعرض منتجاته على إحدى منصات التواصل الاجتماعي.
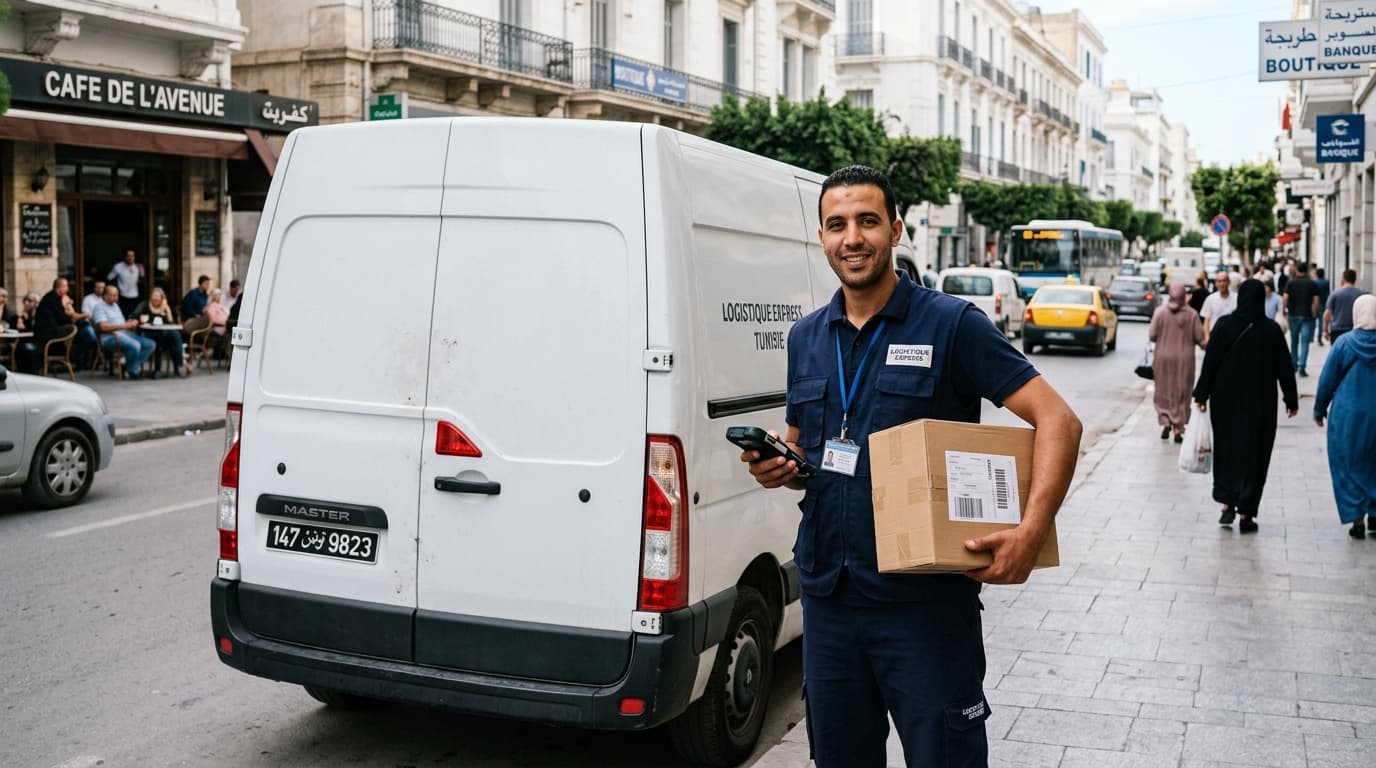
لا يمتلك بالضرورة متجراً مفتوحاً للعموم، ويتلقى طلباته عبر الرسائل أو الهاتف، ثم يستعين بخدمة توصيل لإيصال البضاعة إلى الحريف.
قد تمر عملية البيع كاملة دون أن يدخل المشتري إلى محل تجاري تقليدي.
لكن هناك طرفاً آخر يعرف جزءاً مهماً من تفاصيل هذه المعاملات: شركة التوصيل.
من هذه النقطة تحديداً ينطلق الفصل 66 من مشروع قانون المالية لسنة 2027.
ماذا يريد المشروع من شركات التوصيل؟
يقترح الفصل إضافة أحكام جديدة إلى مجلة الحقوق والإجراءات الجبائية، تلزم فئات محددة من مسدي الخدمات بمدّ مصالح الجباية المختصة بقائمة اسمية في المتعاملين معهم.
وتشمل هذه الالتزامات:
- مسدي خدمات توصيل السلع والمنتجات المباعة عبر الإنترنت.
- مسدي خدمات توصيل السلع والمنتجات المباعة عبر وسائل البث السمعي والبصري.
- مسدي خدمات الربط عبر المنصات الإلكترونية بين المزوّدين ومسدي خدمات التوصيل.
أي أن المشروع لا يقتصر على موقع إلكتروني للبيع والشراء، بل يشمل أيضاً بعض الخدمات المرتبطة بسلسلة التوزيع والتوصيل.
ما المعلومات المطلوبة؟
ينص المشروع على أن تتضمن القائمة، حسب نموذج تعدّه الإدارة، معلومات عن المزوّدين المتعاملين مع الجهات المعنية.
ومن أبرز هذه المعلومات:
هوية المزوّد، ومعرّفه الجبائي، أو رقم بطاقة تعريفه الوطنية عند غياب المعرّف الجبائي، إضافة إلى مبالغ معاملاته.
كما يجب تقديم هذه البيانات خلال الأيام الخمسة عشر الأولى من كل سداسية مدنية، بعنوان السداسية السابقة.
وهكذا، تصبح المعاملات التجارية التي تمر عبر خدمات التوصيل المعنية قابلة للتتبع الجبائي بصورة أكثر انتظاماً، على الأقل في حدود المعلومات التي تملكها هذه الخدمات.
هل يعني ذلك فرض ضريبة جديدة على التجارة الإلكترونية؟
ليس بالضرورة.
وهنا ينبغي التمييز بين أمرين مختلفين: إحداث ضريبة جديدة، وتعزيز قدرة الإدارة على مراقبة الأنشطة الخاضعة أصلاً للالتزامات الجبائية.
الفصل 66 لا يحدد نسبة ضريبة جديدة تفرض على كل عملية بيع إلكتروني.
وإنما يقترح توسيع واجبات تقديم المعلومات إلى الإدارة الجبائية، مع فرض عقوبات عند الإخلال بهذه الواجبات.
وهذا فرق أساسي.
فقد يكون الهدف العملي من الآلية تحسين قدرة الإدارة على تحديد المتعاملين وحجم الأنشطة التجارية المصرح بها أو غير المصرح بها.
وماذا عن العقوبات؟
يقترح المشروع عقوبة مالية على مخالفة واجب تقديم البيانات.
وتساوي الخطية 5% من مبالغ المعاملات غير المصرح بها.
كما تضاف خطية قدرها 200 دينار عن كل معلومة غير مقدمة أو مقدمة بصورة منقوصة أو مغلوطة، بالنسبة إلى المعلومات التي لا تتعلق بمبالغ المعاملات.
إذن، لا يتعلق الأمر بخطية رمزية موحدة.
فقيمة العقوبة المرتبطة بالمعاملات غير المصرح بها ترتفع كلما ارتفع مبلغ المعاملات المعنية.
لكن من الضروري تحديد الطرف الملزم قانوناً: النص يفرض واجب التصريح بالمعلومات على فئات الخدمات المذكورة، ولا يعني أن خطية الفصل الجديد تسلط بصورة آلية على كل بائع إلكتروني أو على كل حريف.
هل يمكن أن تتغير طريقة عمل التجارة عبر الشبكات الاجتماعية؟
من المحتمل أن تدفع هذه الآلية بعض المتعاملين إلى مراجعة وضعياتهم الجبائية وتنظيم نشاطهم بصورة أوضح.
وقد تزيد أيضاً متطلبات الامتثال الإداري بالنسبة إلى شركات التوصيل ومنصات الربط.
لكن قياس الأثر الفعلي يتوقف على نطاق تطبيق النص والوسائل المتاحة للإدارة وعلى مدى شمول خدمات التوصيل للمعاملات المنجزة في السوق.
فليست كل عملية بيع إلكترونية تمر بالضرورة عبر وسيط توصيل من الفئات التي يتناولها المشروع.
كما أن مجرد معرفة قيمة معاملات بائع لا يحدد تلقائياً مقدار الربح الذي يحققه أو الضريبة المستوجبة عليه.
سؤال آخر: ماذا عن حماية المعطيات الشخصية؟
يتضمن المشروع إمكان نقل معلومات تعريفية وتجارية إلى الإدارة الجبائية، بما في ذلك رقم بطاقة التعريف الوطنية عند غياب المعرّف الجبائي.
وهذا يطرح أسئلة مشروعة تتعلق بحماية البيانات: من يحق له الاطلاع عليها؟ وكيف تحفظ؟ وكم تستمر معالجتها؟ وما حدود استخدامها؟
ولا تقدم أحكام الفصل 66 وحدها وصفاً تقنياً مفصلاً لهذه الجوانب.
لذلك، ينبغي عند تطبيق الإجراء تحديد كيفية التوفيق بين مقتضيات الرقابة الجبائية والضمانات القانونية المتعلقة بالمعطيات الشخصية.
إدماج القطاع الموازي أم تغيير قواعد المنافسة؟
يمكن أن تكون للآلية انعكاسات على المنافسة بين التجار.
فالمؤسسات التي تعمل بصورة منظمة وتصرح بأنشطتها قد تعتبر أن توسيع التتبع الجبائي يحد من تفاوت الالتزامات بينها وبين المتعاملين غير المصرح بهم.
في المقابل، قد تواجه الأنشطة الصغيرة تحديات إضافية تتعلق بفهم الواجبات الجبائية والانتقال إلى إطار منظم.
وتتوقف النتيجة على مدى وضوح الإجراءات وبساطتها، وليس فقط على القدرة على جمع البيانات وفرض الخطايا.
الخلاصة: شركة التوصيل قد تصبح مصدراً للمعلومة الجبائية
تتمثل أهمية الفصل 66 في أنه لا يركز على محتوى الإعلانات أو صفحات البيع نفسها، بل على الأطراف التي تتدخل في تنفيذ عمليات التوصيل.
وهذا يجعل من خدمات التوصيل ومنصات الربط نقطة أساسية للحصول على المعلومات حول جزء من التجارة عن بُعد.
لكن السؤال الأكبر يبقى: هل ستكون هذه الرقابة خطوة نحو منافسة أكثر عدلاً وإدماجاً للقطاع الموازي، أم ستضيف أعباء جديدة على الأنشطة الصغيرة دون معالجة أسباب بقائها خارج الاقتصاد المنظم؟
الإجابة ستتحدد من خلال النصوص التطبيقية، وطريقة استعمال البيانات، ونتائج التنفيذ على أرض الواقع.